Por que pensar em proteção
Quem tem todo o patrimônio no Brasil depende de um só país, uma só moeda e um só cenário político e fiscal. Quando a confiança no Brasil cai, dois movimentos costumam vir juntos: a bolsa brasileira cai e o real perde valor frente ao dólar.
O exemplo real de outubro de 2026
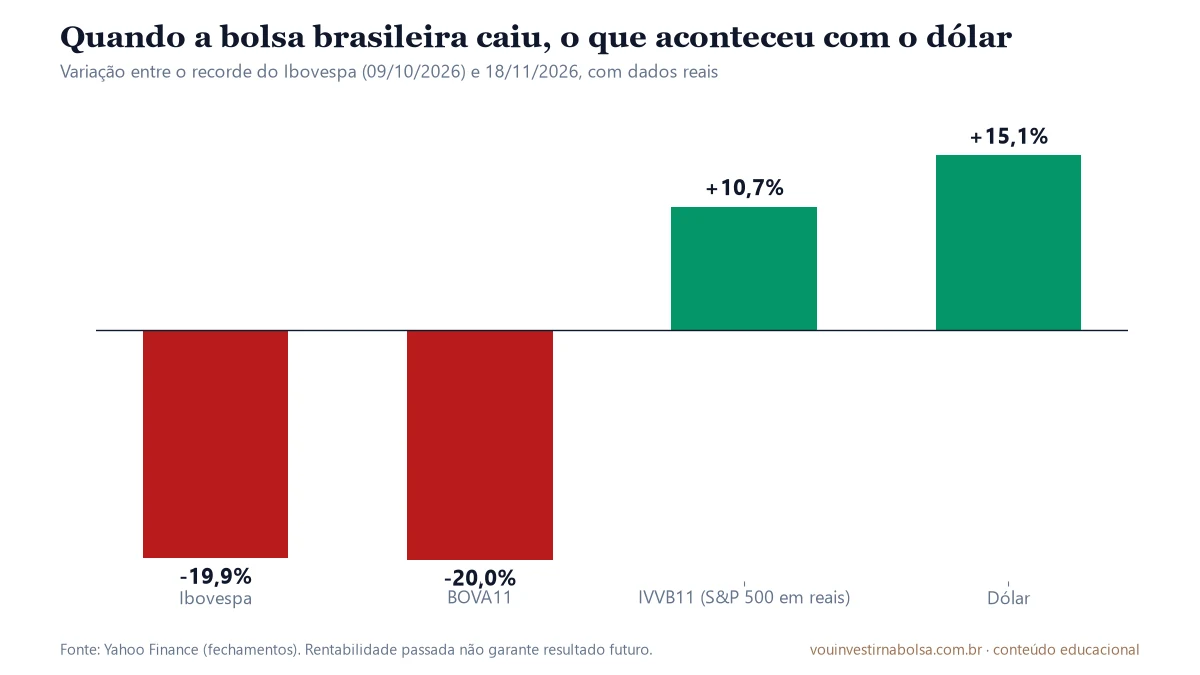
Entre o recorde do Ibovespa em 9 de outubro e 18 de novembro de 2026, o índice variou -19,9%. No mesmo período, o IVVB11, que acompanha o S&P 500 em reais, variou +10,7%, e o dólar, +15,1%. Quem tinha uma parte do patrimônio dolarizada viu esse pedaço subir enquanto a bolsa brasileira caía.
Como montar essa proteção
- Defina uma parcela do patrimônio de longo prazo para o exterior, de acordo com seu perfil. Veja alocação de ativos.
- Prefira investimentos diversificados, como ETFs de índices amplos, a apostas em poucas ações.
- Invista aos poucos, sem tentar adivinhar o melhor momento do câmbio.
- Mantenha a reserva de emergência em reais, porque suas despesas são em reais. Veja reserva de emergência.
Os limites da proteção
- O dólar também cai: quando o Brasil vai bem e o real se valoriza, o investimento no exterior perde valor em reais.
- A bolsa americana tem crises próprias.
- Há custos de câmbio e regras de imposto diferentes.
Perguntas frequentes
Investir no exterior protege de crise no Brasil?
Costuma ajudar, porque em crises brasileiras o dólar tende a subir. Mas não é garantido: há períodos em que o real se valoriza e a bolsa americana também cai.
Quanto ter no exterior?
Não existe percentual único. Depende do perfil, dos objetivos e do prazo. O importante é que seja uma parte planejada da carteira de longo prazo.
Comprar dólar em espécie protege?
Protege contra a alta do dólar, mas não rende nada. Ativos no exterior, como ETFs de índice, combinam a exposição ao dólar com a participação em empresas.
Continue aprendendo
- Como investir nos EUA: guia completo
- Como comprar ações americanas
- Como se proteger de uma crise no Brasil
- Imposto de quem investe no exterior
- REITs
- Dólar e investimentos
Conteúdo educacional. Não é recomendação de investimento nem orientação tributária individual. Regras de imposto e de câmbio mudam: confira as vigentes na Receita Federal e, para valores relevantes, fale com um contador. Rentabilidade passada não garante resultado futuro.