Passo a passo
- Some a renda líquida: o que realmente cai na conta, depois dos descontos.
- Anote todos os gastos de um mês: extrato do banco e fatura do cartão ajudam. Inclua pequenos gastos (café, aplicativo, taxa).
- Separe em categorias: necessidades (moradia, contas, mercado, transporte, saúde), desejos (lazer, restaurantes, assinaturas) e futuro (reserva, dívidas, investimentos).
- Compare com a regra 50-30-20 e veja onde está o excesso.
- Revise todo mês: o orçamento é um plano, não uma prisão.
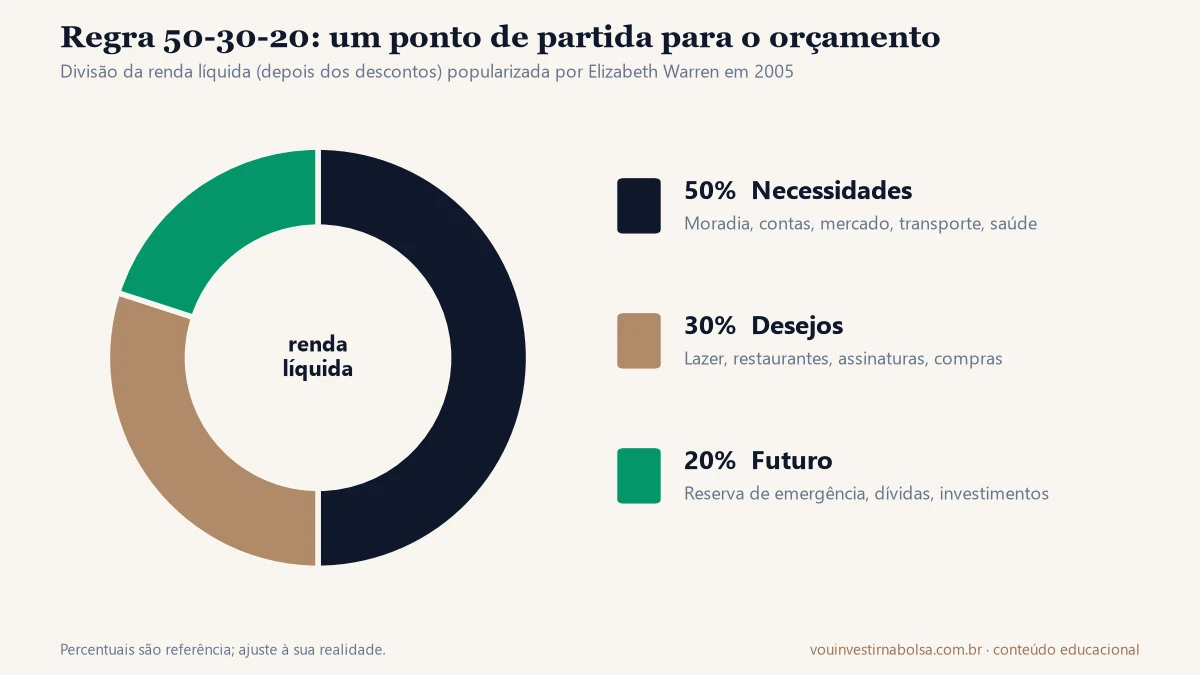
A regra 50-30-20
A divisão foi popularizada pela americana Elizabeth Warren e sua filha, Amelia Warren Tyagi, no livro All Your Worth (2005). É um ponto de partida: quem paga aluguel alto numa cidade grande pode precisar de mais de 50% para necessidades, e tudo bem, desde que o “futuro” não fique em zero.
Exemplo com renda líquida de R$ 4.000
| Categoria | % | Valor |
|---|---|---|
| Necessidades | 50% | R$ 2.000 |
| Desejos | 30% | R$ 1.200 |
| Futuro | 20% | R$ 800 |
Dicas que ajudam
- Use uma planilha simples ou o aplicativo do banco que já categoriza os gastos.
- Cancele assinaturas que você não usa.
- Anote as parcelas futuras do cartão: elas já são gasto comprometido.
- Tenha uma conta separada para o dinheiro do “futuro”.
Perguntas frequentes
O que é a regra 50-30-20?
É uma divisão da renda líquida: 50% para necessidades, 30% para desejos e 20% para o futuro (reserva, dívidas e investimentos).
E se minhas necessidades passarem de 50%?
Acontece com frequência. Ajuste os percentuais, procure reduzir os custos fixos maiores (moradia, transporte) e mantenha alguma parcela, mesmo pequena, para o futuro.
Planilha ou aplicativo?
Tanto faz. O melhor método é o que você consegue manter todo mês.
Continue aprendendo
- Finanças pessoais do zero: guia completo
- Como organizar o orçamento
- Como sair das dívidas
- Como juntar dinheiro
- Juros compostos e simulador
- Como começar a investir
Conteúdo educacional. Não é recomendação de investimento nem orientação financeira individual. Simulações usam taxas hipotéticas e não são promessa de rentabilidade. Regras de crédito e juros mudam: confira as vigentes no Banco Central.