O que são finanças pessoais
Finanças pessoais são as decisões que você toma com o seu dinheiro: quanto gasta, quanto guarda, quanto deve e onde investe. Não exige fórmula difícil. Exige um método simples e repetido todo mês.
A regra que sustenta todo o resto é gastar menos do que ganha. A diferença entre o que entra e o que sai é a sua capacidade de construir patrimônio. Sem ela, nenhum investimento resolve.
O caminho em 5 passos
- Saiba para onde vai o dinheiro. Anote tudo o que entra e sai por um mês e monte um orçamento. Veja como organizar o orçamento.
- Elimine as dívidas caras. Rotativo do cartão e cheque especial costumam ter alguns dos juros mais altos do mercado. Veja como sair das dívidas.
- Monte a reserva de emergência. De 3 a 12 meses de despesas num investimento seguro e de resgate rápido. Veja reserva de emergência e Tesouro Selic ou CDB.
- Crie o hábito de guardar. Pague-se primeiro: separe o valor de investir no dia em que o salário cai. Veja como juntar dinheiro.
- Invista com objetivo e prazo. Entenda os juros compostos e dê o primeiro passo em como começar a investir.
Por que começar cedo faz tanta diferença
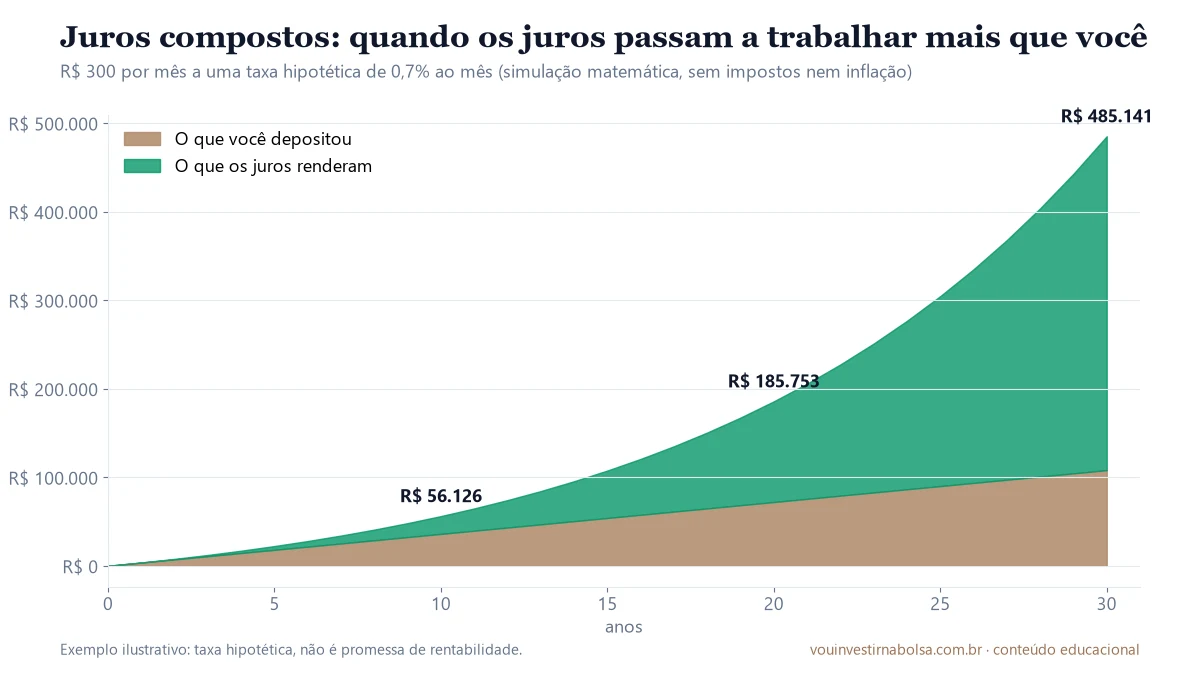
Com R$ 300 por mês a uma taxa hipotética de 0,7% ao mês, o saldo chega a cerca de R$ 56.126 em 10 anos e R$ 485.141 em 30 anos, dos quais só R$ 108.000 foram depósitos. O tempo é o ingrediente que mais pesa. A mesma força trabalha contra quem deve: juros sobre juros numa dívida crescem do mesmo jeito.
Erros comuns
- Investir antes de quitar dívidas caras.
- Não ter reserva e precisar vender investimentos na hora errada.
- Parcelar tudo e perder a noção do que já está comprometido nos próximos meses.
- Esperar “sobrar dinheiro” para guardar.
- Cair em promessa de ganho rápido e garantido.
Perguntas frequentes
Por onde começar a organizar a vida financeira?
Anote tudo o que entra e sai por um mês. Com esse retrato, monte um orçamento, ataque as dívidas mais caras e comece a reserva de emergência.
Quanto devo guardar por mês?
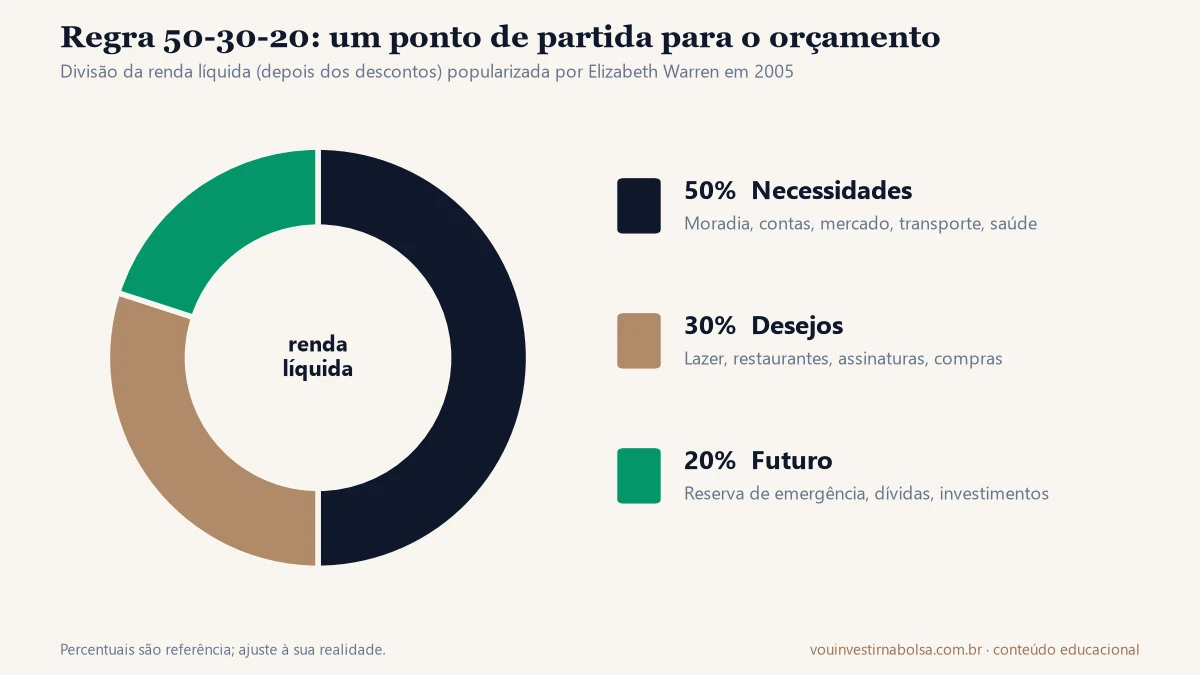
A regra 50-30-20 sugere 20% da renda líquida para o futuro. Se não der, comece com qualquer valor e aumente aos poucos: o hábito importa mais que o valor inicial.
Devo investir ou pagar dívidas primeiro?
Em geral, quitar dívidas caras vem primeiro, porque os juros delas costumam ser bem maiores do que o rendimento de investimentos seguros.
Continue aprendendo
- Finanças pessoais do zero: guia completo
- Como organizar o orçamento
- Como sair das dívidas
- Como juntar dinheiro
- Juros compostos e simulador
- Como começar a investir
Conteúdo educacional. Não é recomendação de investimento nem orientação financeira individual. Simulações usam taxas hipotéticas e não são promessa de rentabilidade. Regras de crédito e juros mudam: confira as vigentes no Banco Central.