Em novembro de 2025, o Banco Central decretou a liquidação do Banco Master. Da noite para o dia, milhares de investidores descobriram a diferença entre “o meu dinheiro está na corretora” e “o meu dinheiro está protegido”. Não são a mesma coisa. E a escolha da corretora, que muita gente faz pelo aplicativo mais bonito, é justamente onde essa diferença começa.
Este guia mostra o que realmente protege o seu patrimônio, quanto cada custo come do seu rendimento ao longo dos anos e os sete critérios para escolher bem. Sem ranking patrocinado e sem nome de empresa: aqui você aprende a avaliar qualquer uma.
Primeiro, entenda onde o seu dinheiro mora
A corretora é a porta de entrada, não o cofre. Para a maior parte dos investimentos, o cofre é outro, e isso muda tudo quando algo dá errado.
| Investimento | Onde fica registrado | Se a corretora quebrar |
|---|---|---|
| Ações, ETFs, FIIs e BDRs | No seu CPF, na B3 | Você transfere para outra corretora |
| Tesouro Direto | No seu CPF, na B3 | Você transfere para outra corretora |
| CDB, LCI e LCA | No banco que emitiu o título | Problema é do banco emissor; o FGC cobre até R$ 250 mil por CPF por instituição |
| Fundos de investimento | Patrimônio separado, sob um administrador | O fundo continua existindo |
| Saldo parado na conta | Na própria corretora | Esse é o ponto fraco: deixe o dinheiro aplicado, não parado |
Repare na ironia: o investimento que muita gente acha mais “seguro”, o dinheiro parado na conta esperando a hora certa, é justamente o mais exposto. Veja custódia e corretora de valores.
As três redes de proteção (e o que nenhuma delas cobre)
| Proteção | O que cobre | Limite |
|---|---|---|
| FGC | CDB, LCI, LCA, poupança e outros títulos bancários, se o banco emissor quebrar | R$ 250 mil por CPF por instituição; teto de R$ 1 milhão a cada 4 anos |
| MRP (B3/BSM) | Prejuízo causado por erro ou falha da corretora em operações de bolsa | R$ 200 mil por ocorrência |
| SIPC (Estados Unidos) | Ativos em corretora americana associada, se ela quebrar | US$ 500 mil, dos quais até US$ 250 mil em dinheiro |
O que nenhuma das três cobre: a queda do preço. Se a ação cair 30%, não existe fundo que devolva a diferença. Proteção contra o mercado se chama diversificação e regra de saída, não garantia.
Os 7 critérios para escolher
1. Autorização
A corretora precisa ser autorizada pelo Banco Central e pela CVM e participar da B3. Confira nos sites oficiais antes de enviar o primeiro real. Empresa que oferece “investimento” sem essas autorizações não é corretora. É um risco com logotipo.
2. Solidez e reputação
Há quanto tempo opera, a qual grupo financeiro pertence, como responde às reclamações registradas nos canais oficiais do Banco Central e do consumidor. Corretora boa não é a que nunca recebe reclamação; é a que resolve.
3. Custos
Corretagem por ordem, taxa de custódia, tarifa de transferência, spread no câmbio para investir lá fora, taxa de administração dos fundos da casa. Separados, parecem trocados. Somados ao longo dos anos, não são.
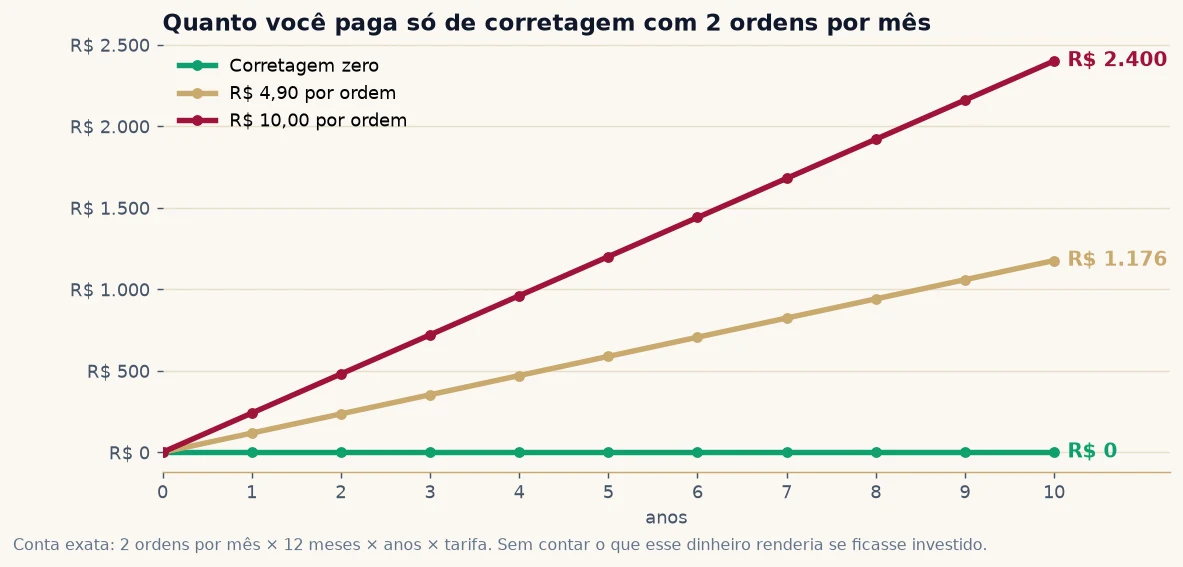
Com duas ordens por mês, R$ 10 de corretagem viram R$ 2.400 em dez anos. E isso antes de contar o que esse dinheiro teria rendido se continuasse investido.
4. Produtos
Tesouro Direto, variedade de CDBs de bancos diferentes, ETFs, FIIs, BDRs e, se for do seu interesse, acesso ao exterior. Ter opções ajuda a espalhar o dinheiro entre emissores e respeitar o limite do FGC.
5. Plataforma
O home broker precisa ser estável justamente no dia em que o mercado enlouquece. Teste antes: envie uma ordem pequena, veja se os relatórios e o informe de rendimentos são claros.
6. Atendimento
Quando algo dá errado, você quer falar com gente, rápido. Verifique os canais, os horários e se há atendimento por telefone.
7. Conflito de interesse
A corretora ganha quando você compra os produtos que ela distribui. Recomendação da casa é material de venda, não análise independente. Educado, mas verdadeiro.
Os golpes que usam o nome de corretora
- “Gerente” que pede Pix para conta de pessoa física. Corretora séria só recebe dinheiro em conta no nome dela, vindo de conta no seu nome.
- Rendimento garantido muito acima do mercado. Se fosse verdade, o banco não precisaria de você.
- Site ou aplicativo clonado. Digite o endereço você mesmo e ative a verificação em duas etapas.
Uma corretora ou várias?
Ter duas ou mais é comum e saudável: você compara taxas, acessa mais produtos e espalha os CDBs entre instituições. Para não perder o controle, a Área do Investidor da B3 mostra tudo o que está no seu CPF, de todas as corretoras, num lugar só.
O checklist antes de abrir a conta
- Autorizada pelo Banco Central e pela CVM e participante da B3.
- Custos conhecidos: corretagem, custódia, câmbio e fundos.
- Produtos de que eu preciso, de emissores variados.
- Aplicativo testado com uma ordem pequena.
- Atendimento humano que responde.
- Verificação em duas etapas ativada.
Próximo passo: o e-book grátis Sua primeira ação mostra a primeira compra do começo ao fim, e o CDB, LCI e LCA explica a renda fixa com o FGC a seu favor. Para investir lá fora, veja como investir nos EUA.
Perguntas frequentes
Qual a corretora mais segura?
Não existe resposta única, e desconfie de quem dá uma. A segurança vem de três coisas: autorização dos órgãos oficiais, ativos registrados no seu CPF e investimentos dentro dos limites das garantias.
Se a corretora fechar, eu perco minhas ações?
Não. Ações, ETFs, FIIs e Tesouro ficam no seu CPF, na B3. Você pede a transferência para outra corretora.
O FGC cobre ações?
Não. O FGC cobre títulos bancários, como CDB, LCI e LCA, até R$ 250 mil por CPF por instituição. Ações não têm garantia contra queda de preço.
Vale pagar corretagem?
Só se o serviço extra compensar. Para quem faz aportes mensais, a corretagem zero costuma fazer diferença ao longo dos anos.
Escolher a corretora é o começo. Saber quando comprar e quando vender é o que faz o dinheiro crescer. Nas aulas gratuitas da Semana Estratégias Vencedoras, o Alexandre mostra uma regra visual simples no gráfico para decidir quando ficar na bolsa e quando sair.
Referências
- Fundo Garantidor de Créditos (FGC): regras de garantia, limite por CPF e teto em 4 anos.
- B3 e BSM Supervisão de Mercados: Mecanismo de Ressarcimento de Prejuízos (MRP), teto de R$ 200 mil desde 2024.
- Securities Investor Protection Corporation (SIPC): limites de proteção nos Estados Unidos.
- Banco Central do Brasil: liquidação extrajudicial do Banco Master (novembro de 2025) e consulta de instituições autorizadas.
- Comissão de Valores Mobiliários (CVM): consulta de participantes autorizados.
Conteúdo educacional. Não é recomendação de investimento nem indicação de corretora. Regras e limites podem mudar: confira os vigentes nos sites oficiais.