Em 2026, o maior benefício que o INSS paga é R$ 8.475,55 por mês. Se o seu padrão de vida custa mais do que isso, a conta já está feita: a diferença vai ter de sair do seu bolso. A boa notícia é que o tempo trabalha a favor de quem começa cedo. A má é que ele cobra caro de quem deixa para depois.
Este guia junta as três peças da aposentadoria, o INSS, a previdência privada e os seus investimentos, e mostra quanto juntar, quanto investir por mês e onde cada real rende mais depois dos impostos.
As três peças da sua aposentadoria
| Peça | Como funciona | O ponto de atenção |
|---|---|---|
| INSS | Obrigatório para quem trabalha com carteira ou contribui como autônomo | Benefício limitado ao teto de R$ 8.475,55 (2026) |
| Previdência privada | PGBL ou VGBL, contratados num banco ou seguradora | Vantagem tributária real, mas taxas podem comer o ganho |
| Investimentos próprios | Tesouro, renda fixa, ações, FIIs e ETFs | Liberdade total e disciplina total: ninguém investe por você |
O INSS em 2026: o que esperar
- Idade mínima: 65 anos para homens e 62 para mulheres, pela reforma da Previdência de 2019.
- Tempo mínimo de contribuição: 20 anos para homens que começaram a contribuir depois da reforma e 15 anos para mulheres.
- Valor: 60% da média de todos os salários de contribuição, mais 2 pontos percentuais por ano que passar do tempo mínimo.
- Limites: nenhum benefício abaixo do salário mínimo (R$ 1.621) nem acima do teto (R$ 8.475,55), valores de 2026.
- E em 2027? O novo teto e o novo piso saem em janeiro de 2027, com o reajuste pela inflação (INPC) e o novo salário mínimo. Esta página é atualizada assim que forem publicados.
Há regras de transição para quem já contribuía antes de novembro de 2019. Confira a sua situação no aplicativo Meu INSS: o extrato mostra quanto tempo você já tem.
Previdência privada: PGBL ou VGBL?
| PGBL | VGBL | |
|---|---|---|
| Para quem | Quem faz a declaração completa do IR e contribui para o INSS | Quem faz a declaração simplificada ou já usou os 12% do PGBL |
| Benefício hoje | Deduz até 12% da renda bruta tributável na declaração | Nenhuma dedução |
| Imposto no resgate | Sobre o valor total (aportes + rendimentos) | Só sobre os rendimentos |
| Herança | Os dois vão direto aos beneficiários, sem inventário | |
Na prática, o PGBL não elimina o imposto: ele adia. E o dinheiro que deixou de ir para o Leão hoje rende juros compostos até o resgate. Para quem se encaixa, é uma das poucas vantagens fiscais legais que sobraram.
Tabela regressiva ou progressiva?
Desde a Lei 14.803/2024, você escolhe o regime de imposto só no primeiro resgate, não mais na contratação. Na tabela regressiva, o imposto cai com o tempo de cada aporte:
| Tempo de cada aporte | Imposto |
|---|---|
| Até 2 anos | 35% |
| De 2 a 4 anos | 30% |
| De 4 a 6 anos | 25% |
| De 6 a 8 anos | 20% |
| De 8 a 10 anos | 15% |
| Mais de 10 anos | 10% |
Nenhum investimento comum paga só 10% de imposto. Para dinheiro de longuíssimo prazo, é um argumento forte. Mas uma taxa de administração alta pode devolver ao banco tudo o que você economizou com o Leão: compare antes de contratar.
Independência financeira: a conta que importa
Uma referência muito usada é a regra dos 4%: o patrimônio que permite retirar 4% ao ano sem esgotar o dinheiro ao longo de décadas. Para uma renda de R$ 5 mil por mês, são R$ 60 mil por ano, ou R$ 1,5 milhão acumulados. É uma premissa, não uma lei da física: depende dos juros reais e de quanto tempo a aposentadoria vai durar.
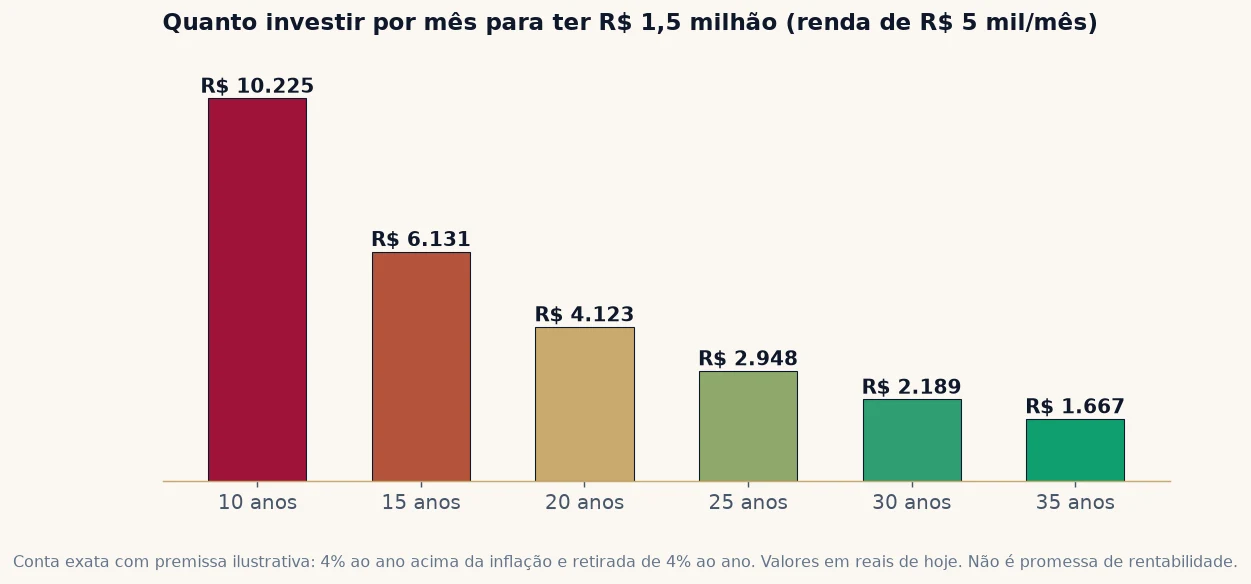
Repare: quem começa com 35 anos de prazo investe R$ 1.667 por mês. Quem deixa para os últimos 10 anos precisa de R$ 10.225, seis vezes mais, para chegar ao mesmo lugar. Os juros compostos não negociam prazo. Faça a sua conta na calculadora de independência financeira.
Onde investir para a aposentadoria
- Proteção contra a inflação: o Tesouro IPCA+ e o Tesouro RendA+, criado para quem quer uma renda mensal na aposentadoria, pagam juros acima do IPCA. Veja o guia do Tesouro Direto.
- Crescimento: ações e ETFs, para quem tem décadas pela frente e aguenta oscilação. Veja a carteira de longo prazo.
- Renda: fundos imobiliários e ações de boas pagadoras de dividendos, rumo à renda passiva. O e-book grátis Dividendos mostra a conta.
- Vantagem fiscal: PGBL até o limite de 12%, para quem faz a declaração completa.
O checklist da aposentadoria
- Consultei meu extrato no Meu INSS e sei o tempo de contribuição.
- Sei de quanto preciso por mês, em valores de hoje.
- Calculei o patrimônio-alvo e o aporte mensal.
- Uso o PGBL se faço a declaração completa.
- Protejo parte do dinheiro da inflação com títulos atrelados ao IPCA.
- Reviso o plano uma vez por ano.
Perguntas frequentes
Qual o teto do INSS em 2026?
R$ 8.475,55 por mês, após o reajuste de 3,9% em janeiro de 2026. O piso é o salário mínimo, de R$ 1.621.
E o teto do INSS em 2027?
Ainda não foi divulgado. Ele é definido em janeiro, pelo reajuste da inflação medida pelo INPC. Até lá, vale o de 2026: R$ 8.475,55.
Vale a pena ter previdência privada?
Vale quando a taxa de administração é baixa e o prazo é longo: a tabela regressiva chega a 10% de imposto e o PGBL reduz o imposto de hoje para quem faz a declaração completa. Com taxa alta, costuma perder para o Tesouro Direto.
Quanto preciso juntar para me aposentar?
Pela regra dos 4%, multiplique a renda mensal desejada por 300. Para R$ 5 mil, R$ 1,5 milhão; para R$ 10 mil, R$ 3 milhões. É uma referência, não uma garantia.
Com que idade devo começar?
Ontem. Na prática, hoje: cada ano de atraso aumenta o valor que você precisa investir por mês.
Aposentadoria se constrói em décadas, e décadas têm crises. Nas aulas gratuitas da Semana Estratégias Vencedoras, o Alexandre mostra uma regra visual simples no gráfico para decidir quando ficar na bolsa e quando proteger o patrimônio.
Referências
- Portaria Interministerial MPS/MF nº 13/2026: teto e reajuste dos benefícios do INSS em 2026.
- Decreto nº 12.797/2025: salário mínimo de 2026.
- Emenda Constitucional nº 103/2019: reforma da Previdência (idade, tempo mínimo e cálculo).
- Lei nº 14.803/2024: escolha do regime de tributação da previdência no primeiro resgate.
- Lei nº 11.053/2004: tabela regressiva da previdência complementar.
- Receita Federal: dedução de contribuições ao PGBL na declaração completa.
Conteúdo educacional. Não é recomendação de investimento nem planejamento previdenciário individual. Regras do INSS e de impostos mudam: confira as vigentes no Meu INSS e na Receita Federal.